Ir al contenido
Edificios · Inversión · Madrid
Vender un edificio en Madrid no es una operación comparable a la venta de una vivienda convencional. Cambia el tipo de comprador, cambia el nivel de análisis y cambia, sobre todo, la forma en que el activo debe presentarse.
Un comprador profesional suele analizar la operación desde variables como estructura, riesgo, reposicionamiento, seguridad jurídica, posibilidades urbanísticas, liquidez futura y capacidad de ejecución. El objetivo no es solo entender qué existe hoy, sino qué operación puede sostener realmente el edificio.
Inversión en el segmento Living en España durante 2025 según los datos citados de CBRE.
Porcentaje de la inversión Living concentrado en Madrid según los datos citados de CBRE.
Madrid mantiene presencia de demanda nacional e internacional en residencial de calidad según los análisis citados de Knight Frank.
En 2025, el segmento Living lideró la inversión inmobiliaria en España con 5.400 millones de euros, y Madrid concentró el 40% de esa inversión según los datos citados de CBRE. Este contexto ayuda a explicar el peso de la capital dentro del radar inversor.
Los análisis citados de Knight Frank señalan además el posicionamiento internacional de Madrid y la presencia de demanda nacional e internacional dentro del residencial prime.
Por eso, cuando se vende un edificio, la cuestión no es solo generar interés. También hay que entender qué necesita revisar un comprador profesional y cómo debe estructurarse la información para que el activo pueda analizarse con claridad.
Primero intenta entender la tesis de operación
Esta es la primera idea que conviene fijar. Un comprador profesional no analiza únicamente una finca. Intenta entender qué hipótesis de valor existe detrás del activo.
Eso significa identificar con rapidez qué tipo de operación tiene delante:
- Activo patrimonial para mantener.
- Edificio para reposicionar.
- Producto para rehabilitación y eventual venta por unidades.
- Activo en rentabilidad.
- Operación con componente de transformación.
- Edificio con determinadas posibilidades urbanísticas.
¿Qué operación permite sostener este edificio y de dónde debería proceder su valor?
Si esa lectura no está clara desde el inicio, el comprador tiene que reconstruir por su cuenta la lógica de la inversión. Eso añade fricción antes incluso de entrar en precio.
Después baja del distrito a la microubicación
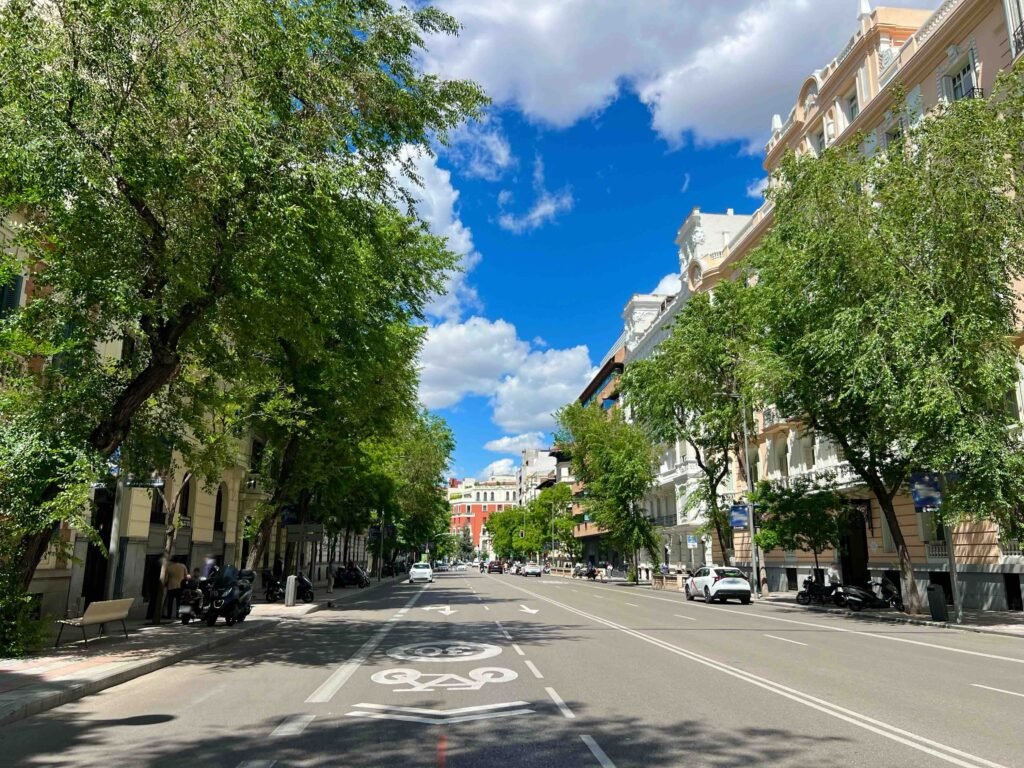
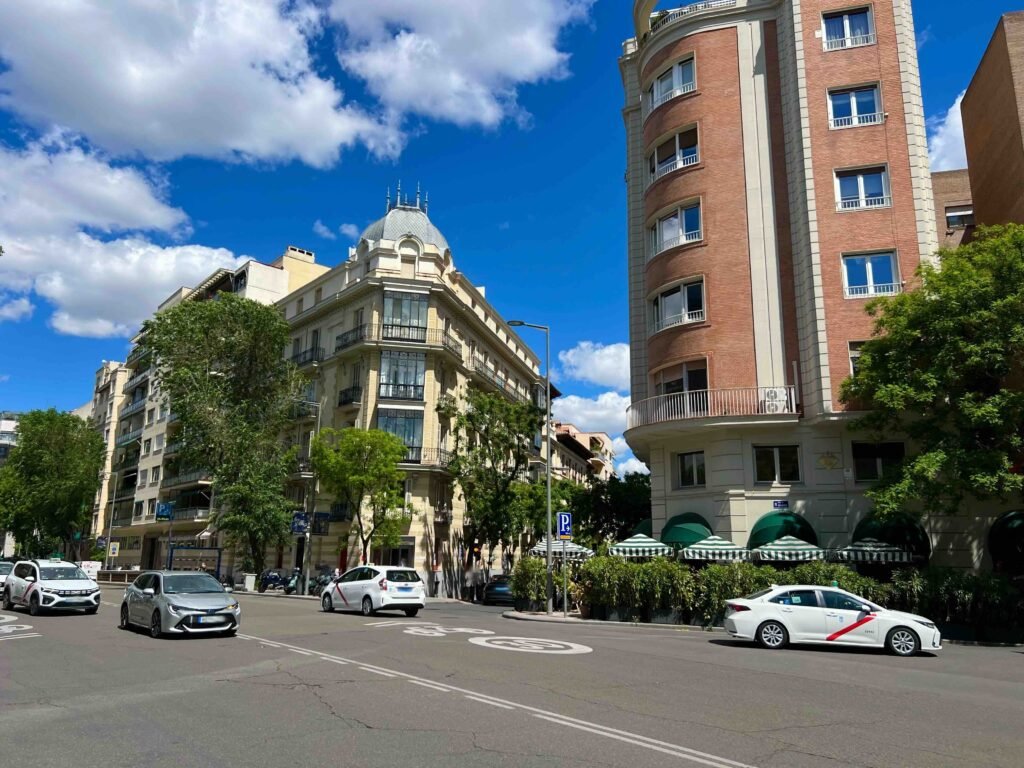
Decir que la ubicación es importante en una operación de edificio es evidente. Lo relevante es cómo se lee esa ubicación.
Un comprador profesional puede analizar la calle, el tramo, la visibilidad, el tejido urbano, la calidad del entorno, la posición relativa dentro del barrio y la capacidad de absorción futura del producto resultante.
Los análisis citados de Knight Frank sobre residencial prime madrileño muestran precisamente la relevancia de localizaciones concretas dentro de distritos como Salamanca, Chamberí, Chamartín, Retiro y Centro.
Qué intenta proyectar desde esa ubicación
- A qué comprador o usuario final podría dirigirse.
- Qué ticket podría admitir el producto resultante.
- Qué profundidad de demanda existe en esa microubicación.
Una buena ubicación genérica aporta contexto. Una microubicación que encaja con el producto final ayuda a construir la tesis económica de la operación.
La base jurídica y registral puede convertirse en uno de los primeros filtros
En activos de este tipo, la seguridad documental no es únicamente un trámite final. Forma parte del análisis de riesgo de la operación.
Dependiendo del edificio y de la estrategia planteada, un comprador puede necesitar revisar desde fases tempranas:
- Titularidad.
- Cargas.
- Arrendamientos.
- Ocupación.
- Situación de la división horizontal.
- Estado registral.
- Coherencia catastral.
- Incidencias que puedan afectar a la ejecución o a la salida futura.
Las incertidumbres relevantes pueden trasladarse al precio, a las condiciones de la oferta, a los plazos de revisión o incluso a la continuidad del comprador dentro del proceso.
El análisis urbanístico puede cambiar por completo la lectura del edificio
En determinados edificios, la clave no está únicamente en el estado actual del activo, sino también en qué intervenciones o usos pueden resultar jurídicamente viables.
Según las características de la operación, pueden adquirir relevancia cuestiones como:
- Uso actual y régimen de usos aplicable.
- Protección del edificio, cuando exista.
- Alcance de las intervenciones que puedan plantearse.
- Limitaciones normativas.
- Posibilidades de transformación o reposicionamiento que deban ser comprobadas.
Qué busca realmente el comprador
Busca reducir incertidumbre. La complejidad no impide necesariamente una operación, pero necesita estar suficientemente identificada y, cuando corresponda, contrastada por los profesionales competentes.
Una posibilidad urbanística no debería incorporarse al valor como si fuera un derecho consolidado mientras no exista base suficiente para sostenerla.
Después interpreta la ocupación según su estrategia
Un edificio alquilado no es automáticamente mejor activo, del mismo modo que un edificio vacío no es necesariamente peor. La ocupación adquiere valor o introduce condicionantes dependiendo de la estrategia del comprador.
Si busca renta o estabilidad
Puede prestar especial atención a:
- Calidad y duración de los contratos.
- Solvencia y comportamiento de pago.
- Estructura de ingresos.
- Previsibilidad de los flujos.
Si busca reposicionamiento o transformación
Puede valorar de otra forma factores como:
- Rigidez o flexibilidad arrendaticia.
- Capacidad efectiva de intervención.
- Situación posesoria y su impacto en la ejecución.
No añade ni resta valor de manera automática. Su efecto depende de cómo encaje con la tesis concreta de la operación.
El estado técnico determina cuánto capital y tiempo exigirá la operación
No hace falta que el edificio esté reformado para resultar comercializable. Pero el comprador sí necesita poder aproximarse al coste y a la complejidad que puede exigir su estrategia.
En función del activo y de la fase del proceso, puede adquirir relevancia el análisis de:
- Estructura.
- Instalaciones.
- Cubiertas.
- Fachadas.
- Zonas comunes.
- Ascensores.
- CAPEX previsible.
El estado técnico puede alterar tanto la inversión adicional necesaria como el calendario para ejecutar la estrategia prevista.
Solo entonces puede relacionar el precio con la estructura de la operación
En la venta de un edificio, el precio difícilmente puede sostenerse únicamente en la reputación de la zona, el tamaño del activo o comparaciones superficiales con otros inmuebles publicados.
Un comprador profesional puede relacionar el precio con variables como:
- Riesgo de ejecución.
- Estado técnico.
- Inversión adicional necesaria.
- Plazo estimado de desarrollo o reposicionamiento.
- Salida futura.
- Liquidez del producto resultante.
Cuanto más profesional es el proceso de compra, mayor importancia adquiere poder justificar el precio dentro de la economía completa de la operación y no solo desde la expectativa del vendedor.
La salida futura del producto puede decidir si la operación tiene sentido
Un comprador profesional no suele analizar únicamente el edificio tal como está hoy. También intenta proyectar el producto que podría resultar después de ejecutar su estrategia.
Eso puede llevarle a responder preguntas como:
- Quién podría comprar o alquilar el producto resultante.
- En qué rango de precio podría moverse.
- Qué competencia tendría.
- Qué profundidad de demanda podría encontrar.
Los datos citados de CBRE muestran el peso de Madrid dentro del capital Living. Ese contexto aporta profundidad al mercado, pero no significa que todas las tipologías, ubicaciones o estrategias tengan la misma liquidez.
Cuanto más claro sea quién podría absorber el producto final y bajo qué condiciones, más fácil resulta construir una tesis de inversión coherente.
Un mercado con capital activo también puede ser selectivo
Madrid mantiene atractivo para capital patrimonial, residencial e internacional, pero eso no significa que cualquier activo encuentre automáticamente encaje.
Los análisis citados de Knight Frank destacan el posicionamiento internacional de Madrid y la solidez de determinados segmentos residenciales de calidad. Los análisis de Savills citados en este contexto apuntan también al interés del capital por sectores Living y otras estrategias inmobiliarias especializadas.
Un edificio no necesita ser simple, pero sí debe poder explicarse. Cuanto más compleja sea la operación, más importante resulta estructurar correctamente la información que permite analizarla.
Qué errores alejan más a un comprador profesional
Si el comprador no entiende qué operación tiene delante, tiene que construir por sí mismo la lógica del activo.
Zona, superficie y potencial necesitan traducirse a una lógica económica concreta.
Las incertidumbres que aparecen durante el proceso pueden afectar a confianza, plazos y condiciones.
Recibir solicitudes de información no equivale a tener compradores capaces de ejecutar una adquisición.
Si la propiedad no tiene claro qué elementos sostienen el valor, la tesis del comprador puede terminar dominando la conversación.
Cómo debería plantearse correctamente la venta de un edificio en Madrid
Una operación de estas características gana claridad cuando se estructura desde el principio.
Determinar si el edificio se plantea como patrimonial, rentabilidad, reposicionamiento, rehabilitación u otra estrategia viable.
Titularidad, cargas, arrendamientos, situación registral y condicionantes relevantes deben poder revisarse con suficiente claridad.
Relacionar el precio con la estructura de la operación, el riesgo, la inversión necesaria y la posible salida futura.
El objetivo no es adornar el activo, sino facilitar que el comprador comprenda qué tiene delante y dónde puede estar su valor.
Precio, tiempos, condiciones, riesgos y documentación forman parte de una misma negociación.
En Madrid, vender un edificio exige menos ruido y más lectura de activo
Madrid sigue siendo una ciudad relevante para capital patrimonial, inversor y residencial de calidad. Los datos citados sobre inversión Living y el posicionamiento de la capital ayudan a explicar la existencia de demanda profesional.
Pero esa demanda no entra por inercia. Para avanzar desde el interés inicial hacia una operación, el comprador necesita entender qué está comprando, qué riesgos existen, qué capital adicional puede necesitar y qué salida podría tener el activo.
La comercialización genera acceso al mercado. La estructura del activo y de la información permite que un comprador profesional pueda analizar la operación.
Conclusión
Al vender un edificio en Madrid, un comprador profesional puede analizar mucho más que ubicación y precio. La base jurídica y registral, la situación urbanística, la ocupación, el estado técnico, la inversión necesaria y la liquidez futura pueden determinar cómo interpreta el activo y qué condiciones está dispuesto a plantear.
La operación no se fortalece simplemente con más exposición. Se fortalece cuando el comprador recibe una tesis clara, información ordenada y una explicación coherente de dónde procede el valor.
Si estás valorando vender un edificio en Madrid, conviene analizar primero qué tipo de operación puede representar, qué perfiles compradores pueden encontrar encaje y cómo debe posicionarse frente al mercado.
En MöVIA Properties trabajamos la comercialización desde el análisis del activo, su posicionamiento, la identificación de demanda y la negociación, coordinando cuando resulta necesario la información aportada por los profesionales especializados que intervienen en la operación.
Analizamos el activo y su posicionamiento antes de definir cómo debe presentarse al mercado.